IXThinker·2026-11-06 14:10
MaaS市場半年106億 Token生意延伸至機器人
大模型按調用量收費的模式,正在延伸至機器人領域。IDC報告顯示,今年上半年中國MaaS市場規模達106億元,按年增長近九倍,Token消耗量2857.9萬億、按年增逾430%。業界關注具身智能模型能否複製這套雲端調用邏輯。
MaaS市場高速增長
IDC數據顯示,今年上半年中國MaaS市場規模106億元,按年增長近九倍;同期Token消耗量2857.9萬億,按年增長逾430%。另外,谷歌於今年I/O大會公布,其每月處理3200萬億個Token,一年內增長七倍,顯示按調用量收費已成實質生意。
機器人大腦為何上雲
具身機器人總成本約10萬元,芯片佔約3萬元,主流採用英偉達Thor。這款頂級芯片處理視覺與基本運動控制後算力已近見底,無法承載10B參數級推理;密封機身散熱空間有限。行業主流具身模型普遍在10B上下,芯片算力僅約數百至一千TOPS,模型增長快於芯片進步。
後訓練三階段流程
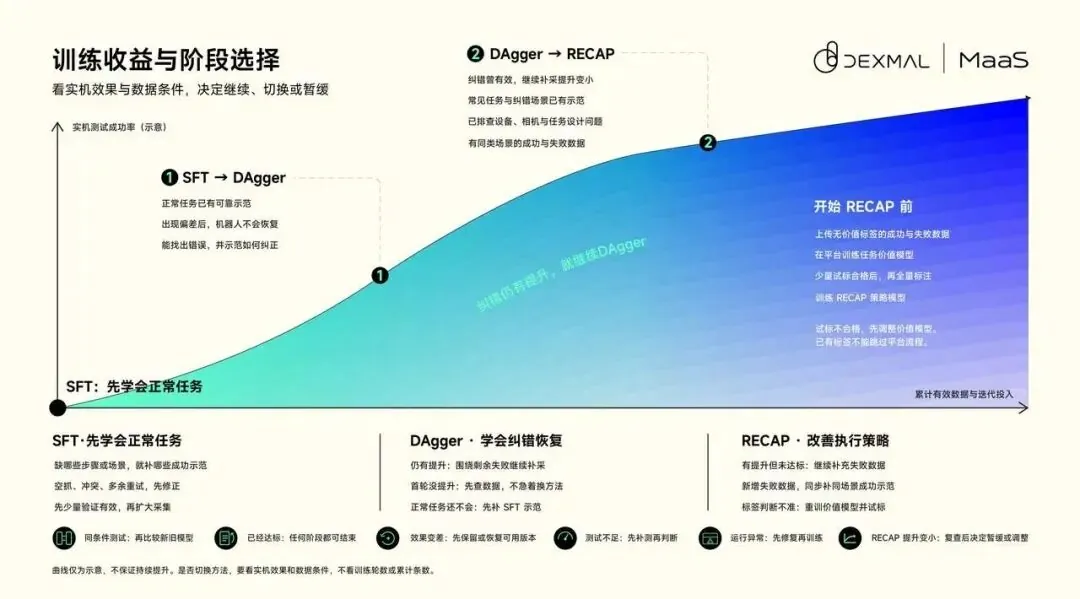
後訓練被視為具身智能從演示走向量產的關鍵。原力靈機MaaS平台同時支持三種方法:SFT微調教會基本動作,成功率達80%至90%;DAgger糾偏訓練教模型從錯誤恢復,升至90%以上;RECAP強化後訓練以價值模型打分優化,令原子任務成功率逼近100%。
三家同向打法各異
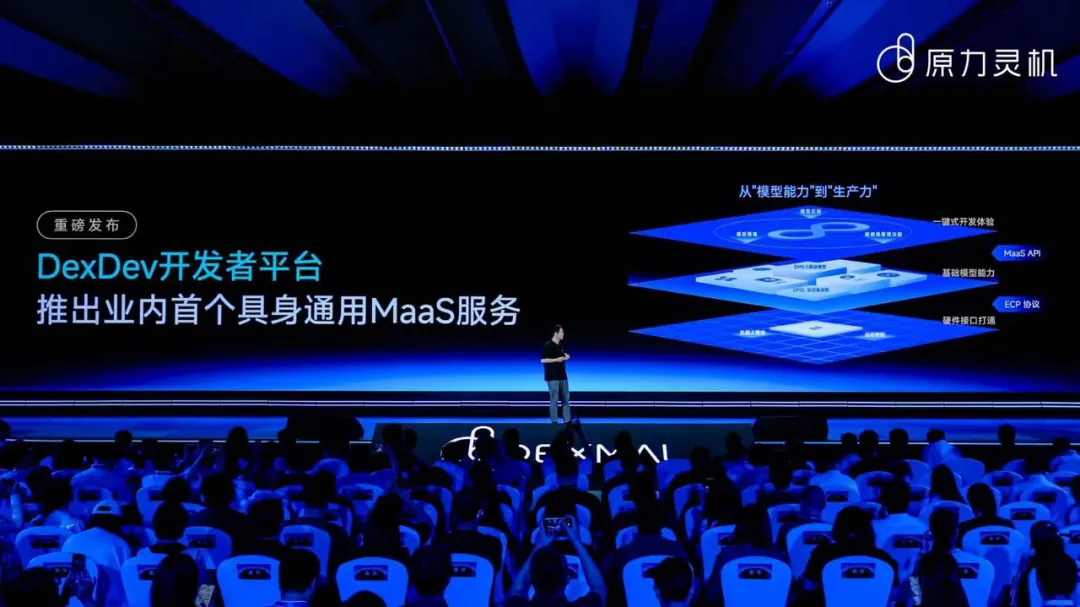
2026年7月,原力靈機發布行業首個通用具身MaaS服務;10月,Physical Intelligence推出Pi API Beta,Dream Labs攜9000萬美元種子輪融資與Dream API亮相,三個月內三家企業指向同一方向。
三者打法各異:Pi API採邀請制,偏向科研生態;Dream Labs定價每小時3美元,偏向娛樂與教育場景,主要支持雙臂夾爪的簡單操作;原力靈機則面向真實任務,其方案已用於物流倉儲供包,節拍超過每小時1200件、成功率超99%,並在手機產線部署廢料回收及亞毫米級質檢。
商業模式與市場規模
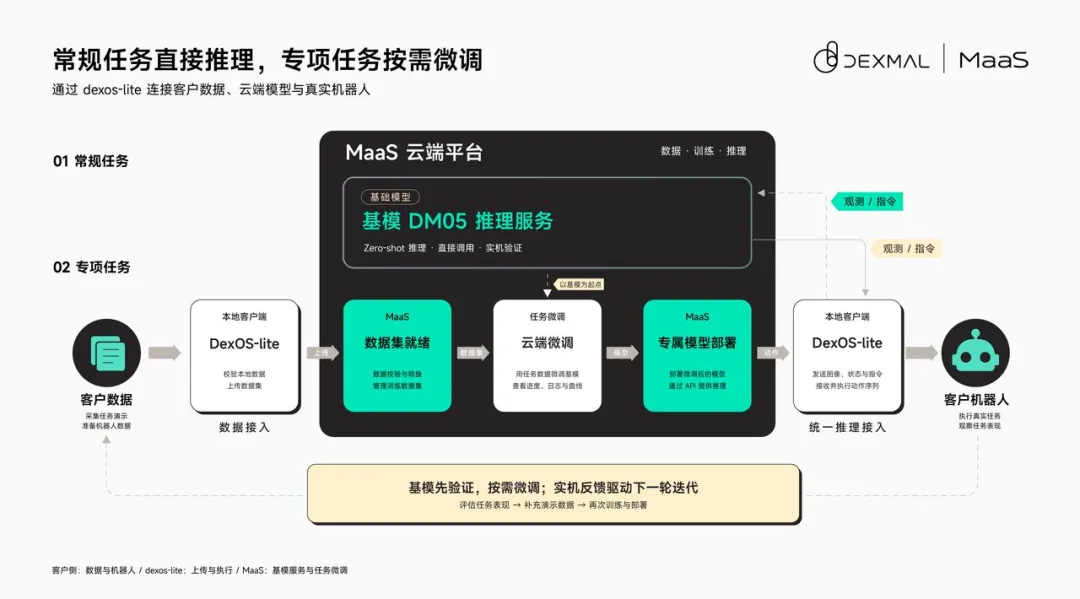
具身MaaS能否做大,關鍵變量是跨本體泛化;由於雙臂、人形、輪式、四足等機器人控制邏輯各異,短期難以收斂,商業模式或更偏「平台加定制」,按後訓練服務與場景方案收費,有別於大模型MaaS的Token流量費。
市場規模方面,IDC九月底數據顯示,2026年上半年全球人形機器人出貨量接近2.5萬台,按年增長432%,其中中國出貨逾1.9萬台,佔全球近八成。隨著更多機器人需要大腦上雲、後訓練與持續迭代,這類平台價值可望持續上升。